El BCE deja el depósito en el 2,5 %; el euríbor de septiembre, el más alto desde julio de 2024
El Banco Central Europeo no ha tocado el precio del dinero después de subirlo en junio y en septiembre, y avisa de que el encarecimiento de la energía probablemente impulsará la inflación y frenará el crecimiento. En España, el euríbor ya encarece las hipotecas variables que se revisan ahora.
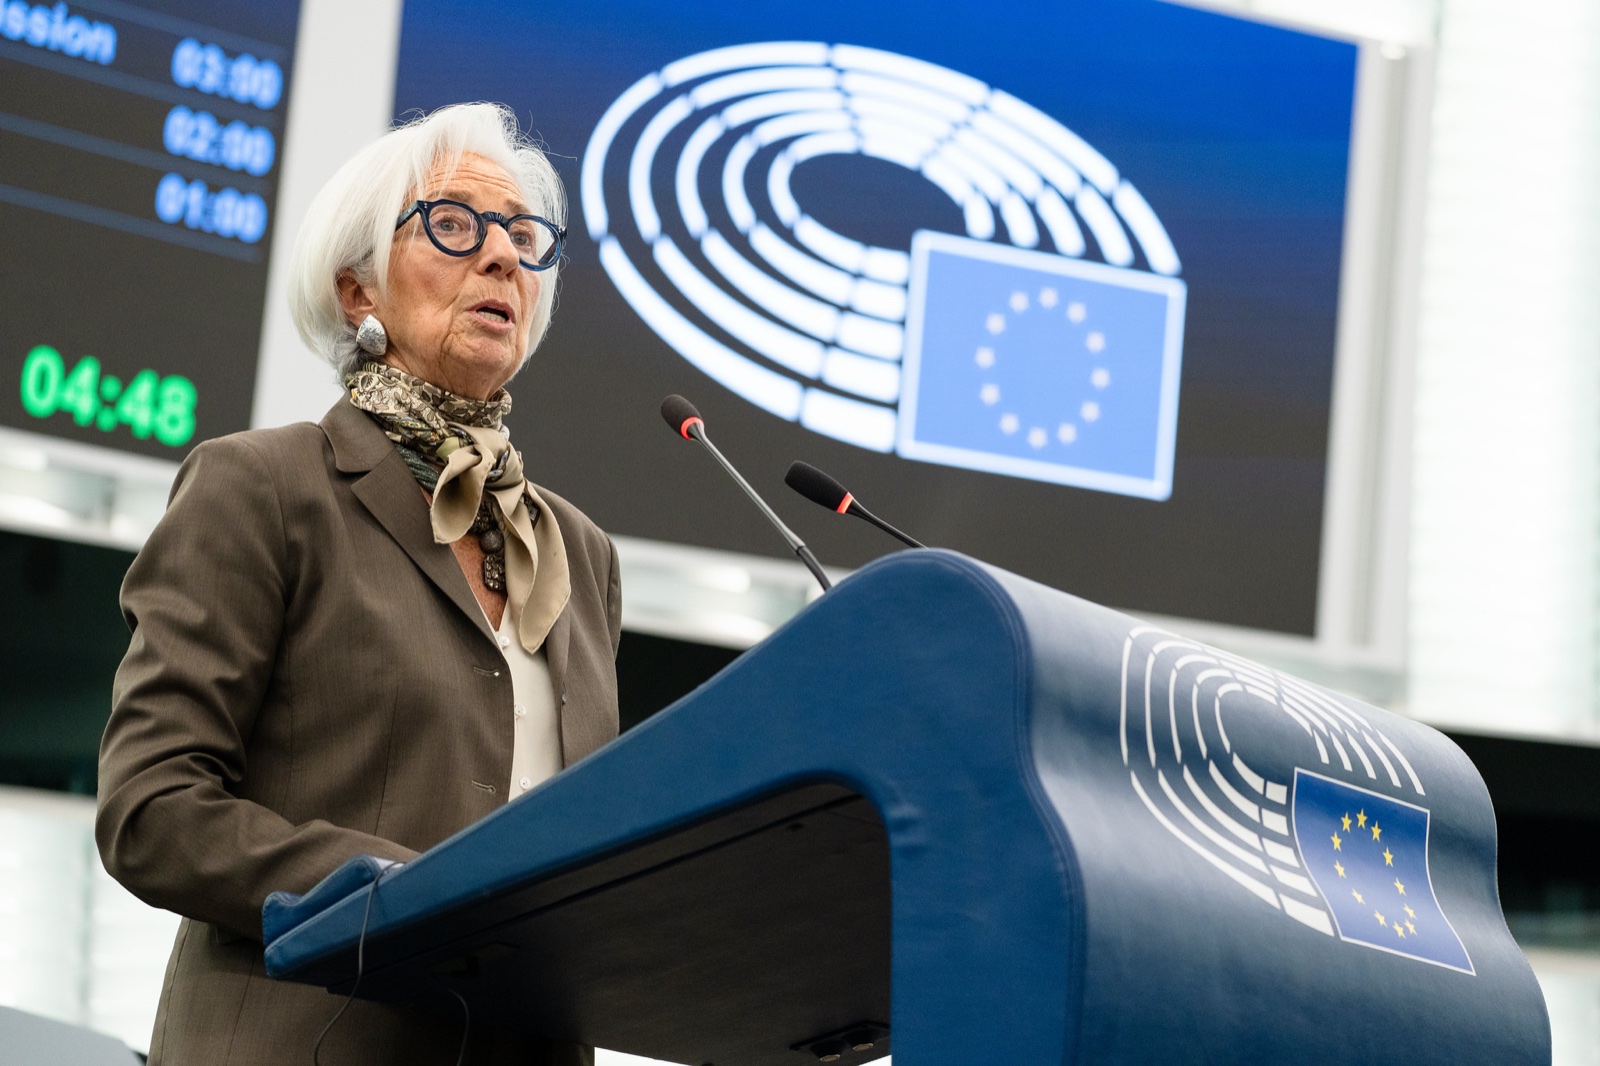
El Consejo de Gobierno del Banco Central Europeo (BCE) decidió este jueves mantener sin cambios sus tres tipos de interés oficiales1. La facilidad de depósito, el interés que el BCE paga a los bancos por el dinero que le dejan, sigue en el 2,50 %1. El banco la subió 0,25 puntos en junio y otros 0,25 en septiembre, y en julio la dejó como estaba27.
Lo que dice el BCE
El comunicado explica que la energía ha seguido encareciéndose, lo que supone riesgos al alza para la inflación y a la baja para el crecimiento. Por ahora, dice, la inflación subyacente se ha mantenido en general estable y los salarios no muestran una respuesta sustantiva. Añade que las condiciones de financiación se han endurecido desde la última reunión, lo que probablemente afectará a la inflación y al crecimiento1.
«El mayor alcance y duración de la perturbación energética, así como las implicaciones para los efectos indirectos y de segunda vuelta, probablemente impulsarán la inflación y frenarán el crecimiento.»
En septiembre, la inflación de la zona del euro fue del 3,8 %, la más alta desde septiembre de 2023, y la energía estaba un 18,9 % más cara que un año antes. Sin contar la energía, los alimentos, el alcohol y el tabaco, la subida de los precios se quedó en el 2,5 %3. En España, el índice armonizado, el que se compara con el resto de la zona, llegó al 5 %, el más alto desde febrero de 2023; el IPC subió un 4,9 %48.
Inflación · Índice armonizado
La inflación española, por encima de la de la zona del euro
Variación anual del índice de precios de consumo armonizado (IPCA), en %
Ver los datos
| España | Zona del euro | |
|---|---|---|
| 2023-01-01 | 5,9 % | 8,6 % |
| 2023-02-01 | 6,0 % | 8,5 % |
| 2023-03-01 | 3,1 % | 6,9 % |
| 2023-04-01 | 3,8 % | 6,9 % |
| 2023-05-01 | 2,9 % | 6,1 % |
| 2023-06-01 | 1,6 % | 5,5 % |
| 2023-07-01 | 2,1 % | 5,3 % |
| 2023-08-01 | 2,4 % | 5,2 % |
| 2023-09-01 | 3,3 % | 4,3 % |
| 2023-10-01 | 3,5 % | 2,9 % |
| 2023-11-01 | 3,3 % | 2,4 % |
| 2023-12-01 | 3,3 % | 2,9 % |
| 2024-01-01 | 3,5 % | 2,8 % |
| 2024-02-01 | 2,9 % | 2,6 % |
| 2024-03-01 | 3,2 % | 2,4 % |
| 2024-04-01 | 3,4 % | 2,4 % |
| 2024-05-01 | 3,8 % | 2,6 % |
| 2024-06-01 | 3,6 % | 2,5 % |
| 2024-07-01 | 2,9 % | 2,6 % |
| 2024-08-01 | 2,4 % | 2,2 % |
| 2024-09-01 | 1,7 % | 1,7 % |
| 2024-10-01 | 1,8 % | 2,0 % |
| 2024-11-01 | 2,4 % | 2,2 % |
| 2024-12-01 | 2,8 % | 2,4 % |
| 2025-01-01 | 2,9 % | 2,5 % |
| 2025-02-01 | 2,9 % | 2,3 % |
| 2025-03-01 | 2,2 % | 2,2 % |
| 2025-04-01 | 2,2 % | 2,2 % |
| 2025-05-01 | 2,0 % | 1,9 % |
| 2025-06-01 | 2,3 % | 2,0 % |
| 2025-07-01 | 2,7 % | 2,0 % |
| 2025-08-01 | 2,7 % | 2,0 % |
| 2025-09-01 | 3,0 % | 2,2 % |
| 2025-10-01 | 3,2 % | 2,1 % |
| 2025-11-01 | 3,2 % | 2,1 % |
| 2025-12-01 | 3,0 % | 2,0 % |
| 2026-01-01 | 2,4 % | 1,7 % |
| 2026-02-01 | 2,5 % | 1,9 % |
| 2026-03-01 | 3,4 % | 2,6 % |
| 2026-04-01 | 3,5 % | 3,0 % |
| 2026-05-01 | 3,6 % | 3,2 % |
| 2026-06-01 | 3,6 % | 2,8 % |
| 2026-07-01 | 3,9 % | 2,9 % |
| 2026-08-01 | 4,6 % | 3,2 % |
| 2026-09-01 | 5,0 % | 3,8 % |
Lo que llega a las hipotecas
El BCE no fija el interés de las hipotecas, pero el euríbor a un año, la principal referencia de los préstamos hipotecarios en España, ha subido este año: su media pasó del 2,221 % en febrero al 3,247 % en septiembre, 1,075 puntos más que un año antes y la más alta desde julio de 202456. En octubre, la media de las 20 sesiones hasta el día 28 es del 3,232 %, según nuestro cálculo con los datos diarios del Banco de España9.
Euríbor · Hipotecas
El euríbor sube un punto en un año
Euríbor a un año, media mensual, en %
Ver los datos
| Euríbor a un año | |
|---|---|
| 2022-01-01 | −0,477 % |
| 2022-02-01 | −0,335 % |
| 2022-03-01 | −0,237 % |
| 2022-04-01 | 0,013 % |
| 2022-05-01 | 0,287 % |
| 2022-06-01 | 0,852 % |
| 2022-07-01 | 0,992 % |
| 2022-08-01 | 1,249 % |
| 2022-09-01 | 2,233 % |
| 2022-10-01 | 2,629 % |
| 2022-11-01 | 2,828 % |
| 2022-12-01 | 3,018 % |
| 2023-01-01 | 3,337 % |
| 2023-02-01 | 3,534 % |
| 2023-03-01 | 3,647 % |
| 2023-04-01 | 3,757 % |
| 2023-05-01 | 3,862 % |
| 2023-06-01 | 4,007 % |
| 2023-07-01 | 4,149 % |
| 2023-08-01 | 4,073 % |
| 2023-09-01 | 4,149 % |
| 2023-10-01 | 4,160 % |
| 2023-11-01 | 4,022 % |
| 2023-12-01 | 3,679 % |
| 2024-01-01 | 3,609 % |
| 2024-02-01 | 3,671 % |
| 2024-03-01 | 3,718 % |
| 2024-04-01 | 3,703 % |
| 2024-05-01 | 3,680 % |
| 2024-06-01 | 3,650 % |
| 2024-07-01 | 3,526 % |
| 2024-08-01 | 3,166 % |
| 2024-09-01 | 2,936 % |
| 2024-10-01 | 2,691 % |
| 2024-11-01 | 2,506 % |
| 2024-12-01 | 2,436 % |
| 2025-01-01 | 2,525 % |
| 2025-02-01 | 2,407 % |
| 2025-03-01 | 2,398 % |
| 2025-04-01 | 2,143 % |
| 2025-05-01 | 2,081 % |
| 2025-06-01 | 2,081 % |
| 2025-07-01 | 2,079 % |
| 2025-08-01 | 2,114 % |
| 2025-09-01 | 2,172 % |
| 2025-10-01 | 2,187 % |
| 2025-11-01 | 2,217 % |
| 2025-12-01 | 2,267 % |
| 2026-01-01 | 2,245 % |
| 2026-02-01 | 2,221 % |
| 2026-03-01 | 2,565 % |
| 2026-04-01 | 2,747 % |
| 2026-05-01 | 2,804 % |
| 2026-06-01 | 2,798 % |
| 2026-07-01 | 2,855 % |
| 2026-08-01 | 2,954 % |
| 2026-09-01 | 3,247 % |
Para medir el efecto hemos tomado una hipoteca con el importe medio de las inscritas en agosto, 181.285 euros, el plazo medio, 26 años, y un diferencial supuesto de 1 punto sobre el euríbor10. Con el euríbor de septiembre de 2025, la cuota sería de 853,93 euros al mes; con el de septiembre de 2026, de 960,64 euros: 106,71 euros más. Cada contrato tiene su diferencial y sus fechas de revisión. De las hipotecas sobre viviendas inscritas en agosto, el 35,9 % eran a tipo variable10.
Cómo lo hemos calculadoVer el método
Cuota con amortización francesa: cuota = C × i / (1 − (1 + i)^−n), con C = 181.285 euros, n = 312 cuotas e i = tipo anual / 12. El tipo anual es el euríbor más 1 punto: 3,172 % con el euríbor de septiembre de 2025 (2,172 %) y 4,247 % con el de septiembre de 2026 (3,247 %). Se usan el mismo capital y el mismo plazo para aislar el efecto del euríbor. Es una ilustración, no una previsión.
We kept our key interest rates at their current levels.
— Banco Central Europeo (@ecb) 29 de octubre de 2026
Read today’s monetary policy decisions
Qué viene
El BCE repite que decidirá reunión a reunión, según los datos que vayan llegando, sin comprometerse de antemano con ninguna senda concreta de tipos1.
Fuentes
13 documentos
- Banco Central Europeo (nota de prensa): Decisiones de política monetaria (29 de octubre de 2026).
- Banco Central Europeo: Key ECB interest rates (29 de octubre de 2026).
- Eurostat: Annual inflation up to 3.8% in the euro area (16 de octubre de 2026).
- Eurostat (vía ECB Data Portal): Spain - HICP - Total, Annual rate of change, Statistical Office of the European Commission (Eurostat), Neither seasonally nor working day adjusted (29 de octubre de 2026).
- Banco de España (nota informativa): El principal índice de referencia de los préstamos hipotecarios (euríbor a un año) se sitúa en el 3,247% en septiembre, 1,075 puntos más que hace un año (1 de octubre de 2026).
- Banco Central Europeo (ECB Data Portal): Euribor 1-year - Historical close, average of observations through period (FM.M.U2.EUR.RT.MM.EURIBOR1YD_.HSTA) (29 de octubre de 2026).
- Banco de España: Decisiones de política monetaria (29 de octubre de 2026).
- INE: Índice de Precios de Consumo (IPC). Índice de Precios de Consumo Armonizado (IPCA). Septiembre 2026 (14 de octubre de 2026).
- Banco de España: €STR, EONIA, euríbor y otros tipos de interés internacionales a un día, tres meses y un año (29 de octubre de 2026).
- INE: Estadística de Hipotecas (H). Agosto 2026. Datos provisionales (26 de octubre de 2026).
- Banco Central Europeo: Schedules for the meetings of the Governing Council and General Council of the ECB and related press conferences (29 de octubre de 2026).
- Banco Central Europeo (nota de prensa): ECB President Lagarde to step down on 7 February 2027 (29 de octubre de 2026).
- Banco Central Europeo (@ecb): Post del BCE en X (29 de octubre de 2026).
Los gráficos son de elaboración propia con los datos de las fuentes citadas.