La deducción del IRPF por el salario mínimo deja fuera a pensionistas, parados y autónomos
La deducción del IRPF por el salario mínimo sube a 1.033,58 euros al año desde enero, pero solo para quien cobra un sueldo con contrato o como funcionario. Las pensiones, el paro y lo que gana un autónomo no dan derecho a ella, aunque sean de la misma cuantía.
El Consejo de Ministros la aprobó el martes 17 con el Real Decreto-ley 38/2026, publicado al día siguiente en el BOE12. La deducción pasa de 590,89 a 1.033,58 euros al año2.
Quién tiene la deducción del IRPF por el salario mínimo
La tiene quien gana menos de 23.171,89 euros brutos al año trabajando con contrato o como funcionario1. Hasta 18.004 euros, el salario mínimo de 2027, se deduce entera, sin pasar de lo que se paga de IRPF por ese sueldo; por encima, baja 20 céntimos por cada euro más de sueldo1.
No la tiene quien sume más de 6.500 euros de otras rentas1. Y desde la nómina de enero, según Hacienda, quien cobre el salario mínimo no tendrá retención de IRPF2.
Por qué quedan fuera pensionistas, parados y autónomos
La ley exige que el dinero salga de «la prestación efectiva de servicios correspondientes a una relación laboral o estatutaria»: de trabajar con contrato o como funcionario1. El requisito ya estaba en 2025, cuando se creó la deducción3.
Por eso, según ABC, se quedan sin ella unos 3,4 millones de jubilados con pensiones de menos de 1.300 euros al mes, algo más de un millón de parados con prestación contributiva y los autónomos que ganen lo mismo que un sueldo de esa cuantía4. La nota de Hacienda no explica por qué deja fuera pensiones y paro2.
A quién le conviene la deducción así, y por qué
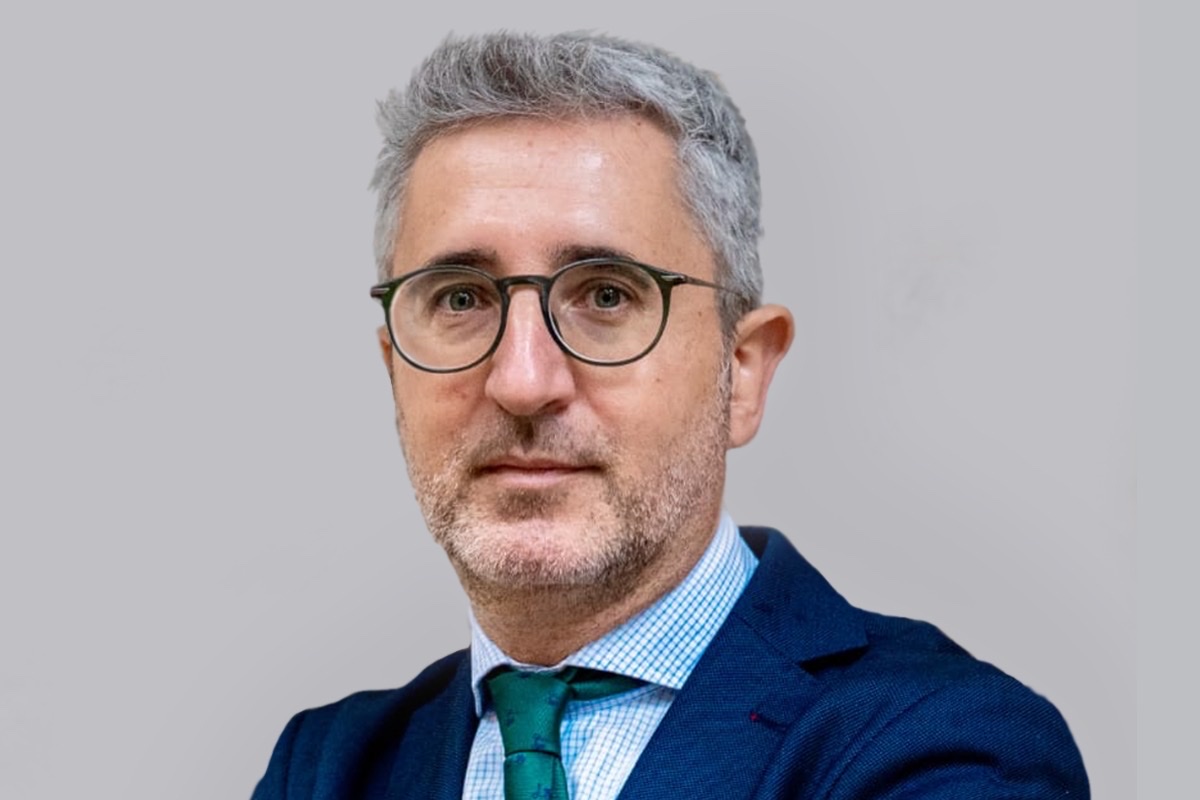
El Gobierno quiere que el salario mínimo no pague IRPF. La rebaja beneficia a 2,7 millones de contribuyentes; Hacienda deja de ingresar 1.200 millones2. Su ministro de Hacienda, Arcadi España: «Esta medida es coherente con la política fiscal que ha seguido el Gobierno progresista desde hace ocho años y que se basa en que aporte más quien más tiene»2.
Gestha, el sindicato de técnicos de Hacienda, ve la deducción como el mecanismo «adecuado», pero pidió el 10 de noviembre, antes del decreto, extenderla a pensionistas y desempleados5. El decreto no lo recoge1. Reclama además «un gran acuerdo político» para que las futuras subidas del salario mínimo tampoco paguen IRPF5.
El resultado: el salario mínimo deja de pagar IRPF desde enero; una pensión o un paro de la misma cuantía no tienen esa deducción.
Esta semana, el Consejo de Ministros ha aprobado: 🏢 185.593 millones para las CCAA y 33.773 millones para los ayuntamientos. 💼 Una rebaja fiscal para que quienes cobren el SMI no tributen en el IRPF y lo noten desde su primera nómina. 🔗 https://hacienda.gob.es
— Ministerio de Hacienda (@Haciendagob) 21 de noviembre de 2026
Qué viene
El decreto ley está en vigor desde el 19 de noviembre, y la deducción se aplica desde el 1 de enero de 20271. Con las Cortes disueltas, tiene que avalarlo la Diputación Permanente del Congreso en los 30 días siguientes a su promulgación68.
Fuentes
8 documentos
- BOE: Real Decreto-ley 38/2026, de 17 de noviembre, por el que se adoptan medidas relativas a los recursos de los sistemas de financiación territorial y medidas fiscales urgentes para evitar la tributación del salario mínimo interprofesional de 2027 en el Impuesto sobre la Renta de las Personas Físicas (18 de noviembre de 2026).
- Ministerio de Hacienda: El Gobierno aprueba una rebaja del IRPF para las rentas bajas por quinto año consecutivo (17 de noviembre de 2026).
- BOE: Ley 5/2025, de 24 de julio, por la que se modifican el texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, aprobado por el Real Decreto Legislativo 8/2004, de 29 de octubre, y la Ley 20/2015, de 14 de julio, de ordenación, supervisión y solvencia de las entidades aseguradoras y reaseguradoras (25 de julio de 2025).
- ABC: Hacienda discrimina a pensionistas, parados y autónomos al excluirles de la rebaja fiscal vinculada al SMI (21 de noviembre de 2026).
- elDiario.es: Gestha cifra en 1.034 euros la deducción necesaria para que el salario mínimo no pague el IRPF (10 de noviembre de 2026).
- BOE: Constitución Española (29 de diciembre de 1978).
- Ministerio de Hacienda (@Haciendagob) en X: Esta semana, el Consejo de Ministros ha aprobado: 185.593 millones para las CCAA y 33.773 millones para los ayuntamientos. Una rebaja fiscal para que quienes cobren el SMI no tributen en el IRPF y lo noten desde su primera nómina. (21 de noviembre de 2026).
- elDiario.es: El Gobierno estudia aprobar antes de las elecciones que el salario mínimo de 2027 siga sin pagar IRPF (6 de noviembre de 2026).
La imagen para compartir es un montaje de Electonomics con una foto de la oficina de prensa de La Moncloa (Arcadi España, prensa institucional). Los gráficos son de elaboración propia con los datos de las fuentes citadas.
Comentarios
¿Debería la deducción del salario mínimo valer también para pensiones y paro de la misma cuantía?
Cargando los comentarios…